城投企业如何通过资产证券化实现“三资三化”?
地方城投企业正处在市场化转型攻坚阶段,传统融资模式难以为继,急需寻找新的出路。国家“十五五”规划《纲要》明确提出“全面摸清存量资源资产底数,完善并购、破产、置换等政策,盘活用好低效用地、闲置房产、存量基础设施”,为“三资三化”改革持续深入推进提供了战略指引。2026年以来,湖北省、安徽省、贵州省纷纷提出加大“三资”盘活力度。城投手中沉淀了大量产业园区、商业物业、停车场、保障性租赁住房、市政公用设施等存量资产,借助资产证券化工具可转化为流动资金,实现降杠杆、债务结构优化,并反哺新项目建设,资产证券化已成为平台转型的重要抓手。当前可供选择的证券化工具较多,但不同产品在准入条件、出表能力、融资成本和培育周期等方面差异较大,因此,本文围绕产品对比与分阶段实施路径展开探索,为城投平台通过资产证券化盘活存量资产提供参考。
一、资产证券化对城投企业的实践价值
资产证券化,是指原始权益人筛选权属清晰、能够产生持续现金流的基础资产,设立特殊目的载体(SPV)实现风险隔离与真实出售,并以底层资产生成的现金流作为偿付来源,发行标准化证券、实现直接融资的业务模式。
对城投企业而言,资产证券化的融资逻辑不再依赖平台主体信用,而是依托底层资产本身产生的现金流。借助真实出售与风险隔离机制,可以对基础资产和城投母公司的经营风险进行切割。项目完成发行后,能够盘活沉淀的存量资产,拓宽直接融资渠道,改善企业资产负债结构,募集资金可投向新增项目,形成投资—运营—资产盘活—再投资的良性循环。
适合城投开展证券化的底层资产主要分为两类:一类是收益权类资产,涵盖污水处理、供水供热、园区运维、停车场、充电桩、文旅场馆、垃圾处理等公用事业收费权益;另一类是不动产类经营性资产,包括产业园区、保障性租赁住房、写字楼、仓储物业、城市配套商业街区等持有型物业。完全无经营性收益的公益性资产、现金流高度依赖财政补贴的资产,以及产权存在纠纷或处于抵押查封状态的资产,不适合作为证券化的底层基础资产。
国内城投使用的主流证券化产品可以划分为债权、股债混合、权益三大类别。各类产品的交易结构、出表能力、准入条件、融资成本和培育周期各不相同,直接影响存量资产盘活的实际成效与平台转型推进节奏。
表1-1 城投企业主流资产证券化产品对比

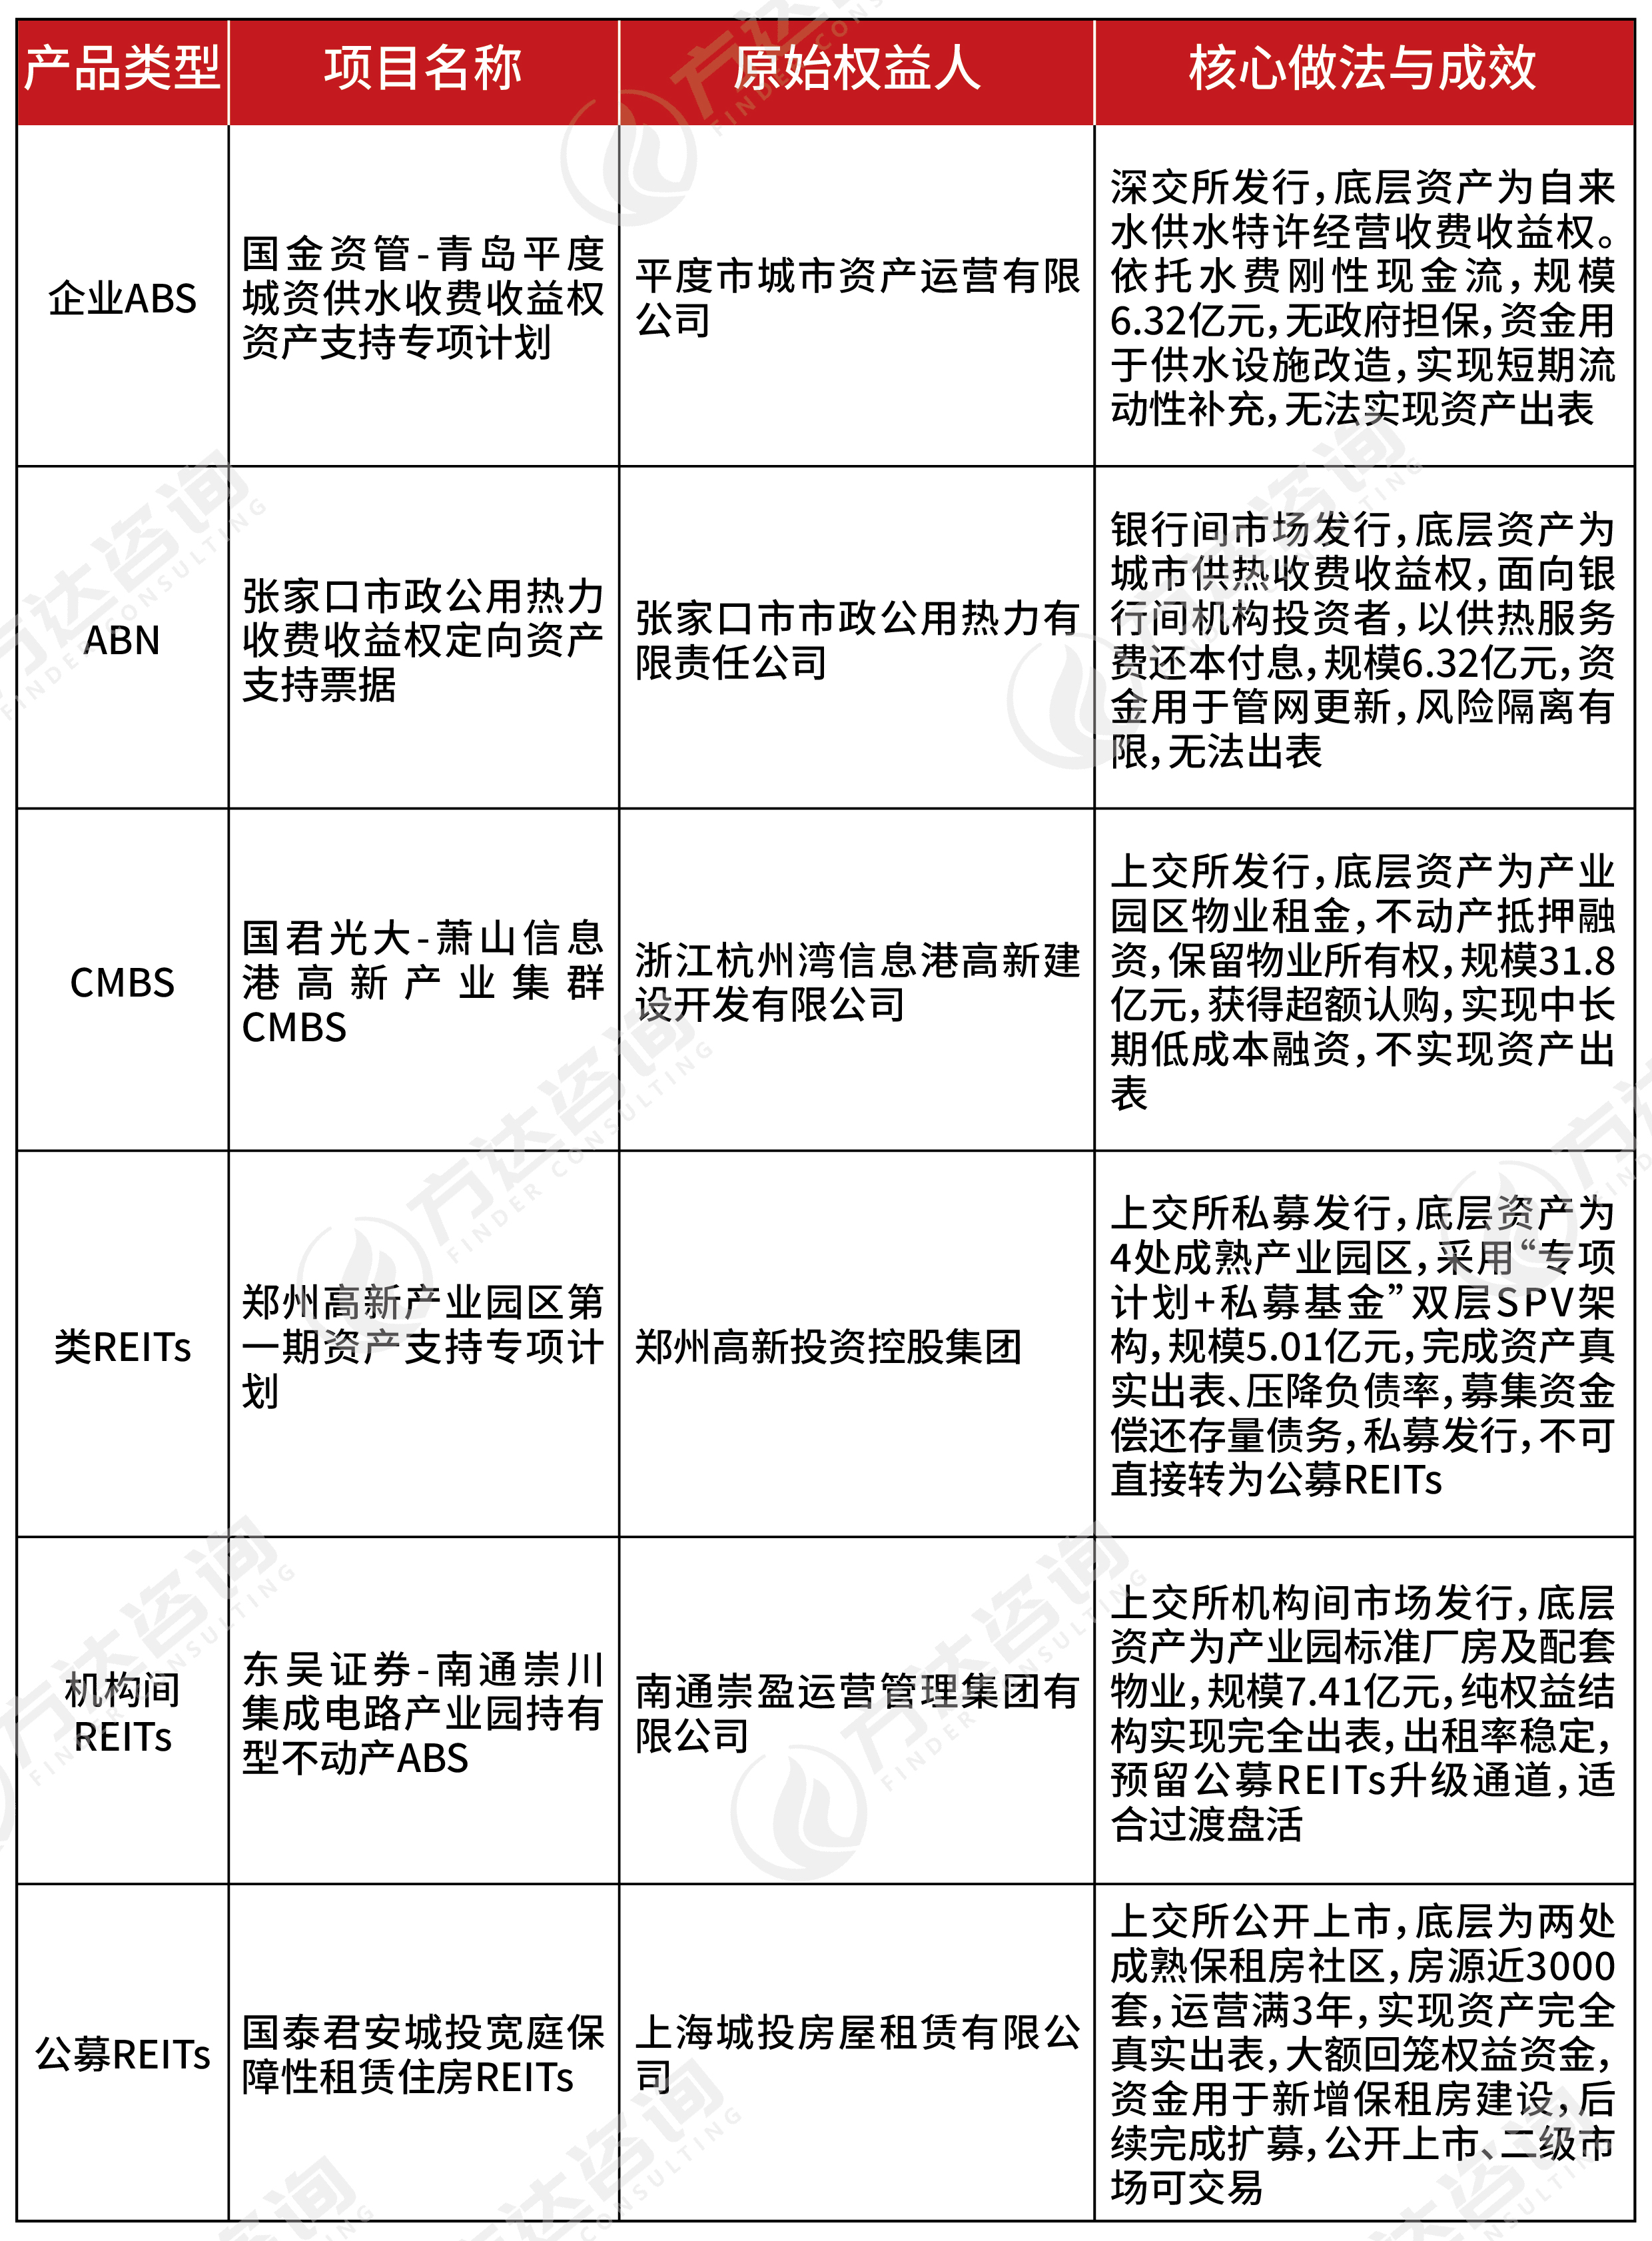
城投平台需要结合自身主体信用水平、存量资产实际条件、债务化解压力以及市场化转型目标,综合筛选适配的证券化工具。国内地方城投已落地多单证券化项目,下表整理了部分具备参考意义的实操案例:
表1-2 城投企业资产证券化实践案例
二、城投资产证券化的现实痛点与改进思路
(一)现实痛点
第一,资产合规基础薄弱。城投存量资产中划拨用地占比较高,普遍存在历史手续缺失、产权不清晰等问题,往往需要投入较多时间与成本进行合规整改。
第二,现金流市场化程度不足。部分物业租金定价偏低,客户来源较为集中,存在隐性财政补贴依赖,难以满足证券化对独立市场化现金流的硬性要求。
第三,工具选择存在盲目性。不少城投没有结合自身资产条件与转型目标,盲目申报门槛较高的权益类产品,造成项目中途搁置,浪费中介费用与时间成本。
第四,缺少常态化资产运营机制。多数平台将重心放在融资端,忽视资产运营环节,资产培育工作碎片化,难以形成可持续的盘活基础。
(二)改进思路
一是搭建常态化资产储备与培育机制。提前3—5年布局存量资产梳理与提质整改,分类储备适配ABS、CMBS、REITs的候选项目,摒弃短期融资思维,把资产运营培育纳入城投市场化转型的核心工作。
二是精准分层匹配资产证券化工具。公用事业收益权小额融资优先考虑ABS、ABN,持有不动产且以低成本融资为目标选择CMBS;有出表降负债需求考虑类REITs、机构间REITs;条件成熟的标杆资产则积极申报公募REITs,做到一类资产对应一套方案。
三是重点破解合规难题。优先处理土地权属、历史债务、涉税合规三大难题,主动对接发改、住建、自然资源等主管部门,补齐资产手续,规避申报阶段被驳回的风险。
四是组建专业化资产运营团队。完善租金定价、招商管理、财务核算等内部管理制度,摆脱对财政兜底的依赖,培育真正市场化的现金流,构建市场化运营体系,夯实证券化底层基础。
三、城投资产证券化落地路径设计
城投普遍面临资产权属复杂、运营管理水平参差不齐、主体层级差距大、合规手续不完善等现实问题,需根据自身资产成熟度和转型诉求,探索实施注重长效价值、循序渐进的盘活路径。
第一阶段:资产摸排与合规培育阶段
本阶段主要目标是解决城投资产零散、权属复杂、合规缺陷多的问题,完成资产筛选、合规手续整改和现金流培育,为后续各类证券化业务开展筑牢基础,是所有盘活路径的核心前置环节。
首先,全面摸排存量资产并完成分类。建立公益性、准经营性、经营性三类资产台账,重点筛选现金流独立、产权清晰、不依靠财政补贴的资产,优先关注产业园区、保租房、公用事业收费权、停车场、仓储物业等核心标的,剔除低效、手续不全、存在抵押查封的资产。
其次,逐项整改资产合规问题。针对划拨用地处置、不动产权证补办、抵押解除、历史债务厘清、立项备案补全等常见问题逐项推进,扫清底层资产的合规障碍,使其达到证券化的基本要求。
再次,培育稳定的市场化现金流。针对出租率不高、客户集中度高、现金流波动明显的资产,通过业态调整、市场化招商、运维优化等方式改善经营状况,留存完整运营与财务记录,为后续估值和申报做好准备。
最后,研判确定实施路径。联合券商、律所、评估机构等中介机构,综合评估企业负债水平、融资需求、资产成熟度和长期发展规划,对比不同产品的成本、效果与周期,选定适配方案,避免项目前期决策失误。
第二阶段:分层过渡盘活阶段
针对培育完成、已形成初步现金流,但尚未达到公募REITs标准的资产,城投可以根据自身融资需求、化债与转型诉求等选择过渡型产品,在获取资金的同时持续打磨资产,实现边融资边提质,避免资产浪费,同时为进一步盘活做好铺垫。
路径一:短期流动性补充路径(ABS、ABN)。适合公用事业收益权、小额分散债权类资产,以补充流动资金为主要目的,不追求资产出表降债,依托产品审批快、门槛低的优势,快速回笼资金,缓解短期偿债压力,适配区县级中小城投的常态化融资需求。
路径二:不动产低成本培育路径(CMBS)。适合手握优质商业或产业物业、希望保留资产所有权的城投企业,借助CMBS获取中长期低成本资金,同步改善物业运营水平,提升出租率与现金流稳定性,待各项资产指标达标后,再转向权益类盘活工具。
路径三:过渡性出表降债路径(类REITs、机构间REITs)。适合有明确降债需求、资产条件接近公募标准、计划长期布局REITs业务的城投,借助类REITs、机构间REITs两类产品实现资产出表,优化财务报表,同时保留公募升级通道,是兼顾短期化债与长期发展的最优过渡方案。
路径四:长期储备孵化路径(Pre-REITs)。针对新建或尚在培育期的基础设施资产,引入外部社会资本共同参与建设运营,弥补培育期资金缺口,同时锁定公募REITs作为未来退出渠道,建立城投常态化资产储备机制。
第三阶段:公募REITs落地阶段
针对运营满3年、现金流连续稳定、手续完备、权属合规的成熟标杆资产,可以启动公募基础设施REITs申报工作,实现存量资产最大化盘活与债务深度优化。通过本阶段,城投可完成资产真实出表,显著降低资产负债率,获取长期低成本权益资金,也有助于提升城投在资本市场的认可度,树立市场化融资标杆。
综上所述,资产证券化并非简单的融资工具,而是推动城投平台从“重建设、轻运营”向“建运并举、存量增值”模式转变的系统性手段。各类证券化产品不存在绝对优劣,债权类产品重在解短期资金之急,权益类产品重在实现报表优化与资产循环,过渡类工具则承担着资产孵化衔接的功能。随着国家持续推动基础设施REITs常态化发行,多层次证券化工具矩阵不断完善,城投企业应当立足自身资产禀赋,坚持先培育、后盘活、分阶段推进,用好政策赋予的工具,真正实现存量资产价值释放、债务风险有序缓释、新增投资接续落地的良性闭环,为城投自身市场化转型与地方高质量发展提供坚实支撑。
*以上内容为[方达咨询]原创,在任何平台转载、摘录、引用等需经授权并注明来源,我们保留依法追溯违规侵权的权利。